じぶん銀行アプリ(auじぶん銀行)の分析: Appwee
銀行アプリは、口座を作った直後こそ何度も開くのに、使い方が定まると存在を忘れがちです。私がこの種のアプリを見るときも、最初の便利さだけでなく、残高や取引を確かめる習慣に自然に残るかを重視します。じぶん銀行アプリ(auじぶん銀行)は、口座の開設から日々の確認、取引までをスマートフォンで済ませたい人に向いた、auじぶん銀行の金融アプリです。
初週に感じる魅力は、銀行の用事をひとつのアプリにまとめられること。窓口や別のオンライン画面を行き来せず、まず残高を確認し、必要に応じて取引へ進むという使い方を想像しやすいのがいいところです。一方、銀行口座そのものを使う予定がない人にとっては、インストールしただけで便利になる種類のアプリではありません。使い道が自分の生活にあるかどうかが、長く残るかを左右します。
最初の数日で見えてくる、口座とアプリの関係
このアプリはファイナンス分野のサービスで、開発元はauじぶん銀行株式会社です。口座をまだ持っていない人なら、アプリを口座開設の入口として使えるのが特徴です。すでに口座を使っている人には、残高照会や取引へのアクセスが主な日常用途になります。口座を作る段階と、その後の管理を同じ場所から始められる点は、初週のわかりやすさにつながります。
ただし、銀行アプリの使い勝手は、画面を開く回数よりも「確認したいときに迷わず目的へ進めるか」で決まります。最初に試すなら、残高を見るだけで終わらせず、取引に進むまでの流れも一度確認しておくのがおすすめです。操作の順番を先に把握すれば、急いでいるときに画面を探し回る負担を減らせます。これは特定の機能を決めつける話ではなく、自分が使う範囲を早めに確かめるための準備です。
日常の場面では、買い物の前に口座残高を見て、引き落とし予定の支出と合わせて使える額を考える、といった使い方ができます。私なら、残高を見たあとに別の家計管理アプリやメモへ必要な数字を移すのではなく、まず「今すぐ判断したいことは何か」を決めてから開きます。銀行アプリは家計全体を自動で整理する道具とは限らないので、確認と記録を混同しないことが、便利さを保つコツです。
口座を開くこと自体が目的なら、アプリから始められるのは手軽です。しかし、手続きは銀行との取引の入口でもあります。画面に沿って進める前に、入力内容や表示される案内を落ち着いて読み、自分が必要としている口座かを確かめてください。スマートフォンだけで完結する手軽さを期待しすぎず、本人確認などの案内があれば、その場で必要なものを用意する姿勢が大切です。
ひと月使うと、確認の習慣が価値になる
銀行アプリの継続価値は、派手な新機能より、生活の決まった場面に役立つかどうかにあります。給料日後に残高を確認する、定期的な支出の前に口座を見ておく、使ったあとに取引を確かめる。こうした短い確認がすでに自分の習慣にあるなら、口座と同じアプリで行えることに意味があります。反対に、開く理由が一度きりなら、最初の新鮮さが薄れた後に起動頻度が落ちるのは自然です。
続けやすくする具体的な工夫は、確認するタイミングを決めることです。たとえば、毎回の買い物のたびに細かく残高を追うより、月の支払いが動く時期や大きな出費の前後に確認するほうが、必要以上にアプリを開かずに済みます。口座残高は家計全体の状況そのものではありません。現金、別の銀行口座、カード利用分も含めて判断したい人は、アプリを「口座の状態を見る場所」と位置づけ、家計全体の記録とは役割を分けると混乱しにくいです。
複数の銀行を使っている人にとっては、どの口座を日常の支払いに使うかが重要です。じぶん銀行アプリだけで全金融機関の状況を一元管理できると考えるのではなく、auじぶん銀行の口座を確認・取引するための窓口として使うのが現実的です。銀行ごとの専用アプリを使い分ける手間は残りますが、口座を目的別に分けている人には、ひとつの口座の状況をすぐ見られることがかえって整理につながる場合もあります。
一般的な銀行アプリとの比較では、便利さの中心は「何でもひとまとめにすること」ではなく、auじぶん銀行の口座に直接つながることです。すでに別の銀行を主に使っていて、残高や取引をそのアプリだけで確認できているなら、切り替える理由は薄いでしょう。一方、この銀行の口座を作る、または使い続ける人なら、口座管理のために別の手段を探す必要が少なくなります。どちらが優れているかより、主に使う口座とアプリを一致させられるかが選択の基準です。
手入れは軽くても、使い方の見直しは必要
この種のアプリに必要な「手入れ」は、画面を頻繁に調整することではありません。自分がどの口座を何に使い、どのタイミングで残高や取引を確認するかを把握しておくことです。口座を複数持つ人は、アプリを開くたびに対象口座を取り違えないよう、確認の目的を先に決めると安心です。残高を見るために開いたのか、取引を行うために開いたのかを意識するだけでも、操作の焦りを抑えやすくなります。
ギャラリー
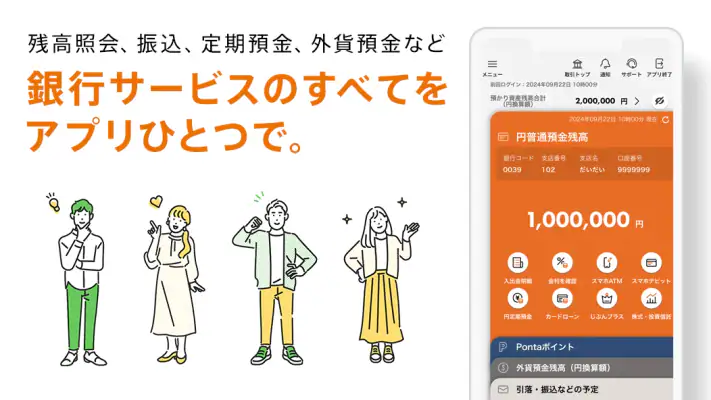
金融アプリでは、日常的に使うほど、画面上の数字だけで判断したくなることがあります。私は、残高を見たらすぐに「自由に使える金額」と決めつけず、これから発生する支払いも思い出すようにしています。アプリで確認できる口座の情報と、自分の支出予定は別のものです。この区別は、じぶん銀行アプリに限らず、銀行アプリを家計管理の代わりにしないために役立つ考え方です。
また、スマートフォンを機種変更したり、アプリをしばらく使わなかったりした後は、以前と同じ感覚で進めず、画面の案内を読み直すのが無難です。金融取引は、娯楽アプリのように何となくタップして試すものではありません。ログインや取引に関する手順が表示されたら、内容を確認してから進める。急いでいるときほど操作を短縮しようとせず、落ち着いて使える時間を選ぶ。この慎重さは少し面倒ですが、安心して長く使うための現実的な負担です。
口座の開設を検討している人が気になるのは、アプリを入れればすぐすべての取引ができるのか、という点でしょう。アプリは口座開設の手続きに使えますが、銀行の口座や本人確認に関わる案内に従って進める必要があります。利用開始までの流れを一気に済ませるつもりでも、入力や確認に時間を取れるときに始めるほうが、記入ミスや読み飛ばしを避けやすいです。
便利さが疲れに変わる場面もある
アプリを増やすこと自体が負担になっている人には、銀行専用のアプリがもうひとつ加わる点は気になるはずです。残高確認のためだけに複数のアプリを開くのが苦手なら、主に使う口座を整理してから導入するほうが納得しやすいでしょう。口座を開設したものの普段ほとんど使わない場合、アプリもホーム画面に置きっぱなしになり、存在を意識しなくなる可能性があります。
もうひとつの疲れは、確認しすぎることです。数字がすぐ見られるのは便利ですが、細かな支出のたびに口座残高を確かめても、家計の不安が必ず解消するわけではありません。必要な確認の頻度を自分で決め、アプリを開く目的を絞ると、便利さを保ちながら画面を見る習慣が過剰になるのを防げます。毎日の支出を分類したい、複数口座をまとめて眺めたいといった要望が中心なら、家計簿や資産管理に特化した別のサービスのほうが合う場合があります。
また、銀行アプリは取引につながる道具なので、操作の手軽さだけを優先しないほうがいいです。外出先で慌てているときや、画面をよく読めない状況なら、重要な手続きを後回しにする判断も必要です。私は、アプリでできることが多いほど、すべてをその場で済ませるべきだとは考えません。残高の確認は短時間でできても、取引内容の確認には落ち着いて目を通す時間を取る。この使い分けが、気軽さと慎重さを両立させます。
利用者の広がりと、選ぶ前に見るポイント
じぶん銀行アプリは無料で、年齢区分は3歳以上です。平均評価は4.3で、評価は約27万件、レビューは約3万6千件にのぼり、インストール数は500万回を超えています。こうした規模は多くの人に利用されていることを示しますが、自分に合うかどうかは別の問題です。評価の高さだけを頼りにするより、auじぶん銀行の口座を使う予定があるか、残高確認や取引をアプリで行いたいかを先に考えるのが実用的です。
リリースは2011年4月10日で、長く提供されてきたアプリです。ただし、長い運用歴だけを理由に、すべての利用者に最適だとは言えません。銀行アプリに求めるものが、ひとつの口座の確認と取引への入口であれば、用途は明確です。資産全体の分析、複数銀行の統合、細かな家計簿作成などを一つの画面で済ませたい人は、別の選択肢との役割分担を考えたほうが期待外れになりにくいでしょう。
私なら、口座を日常的に使うかどうかを基準に判断します。auじぶん銀行を生活の中で使う人には、毎月の確認に戻ってくる場所として役立つ可能性があります。口座を作るだけで、その後は別の銀行を中心に使う予定なら、アプリを長く使う理由は弱めです。アプリの評価や利用者数より、自分の入出金や確認の習慣に合っているかを見てください。
新鮮さが消えた後にも残るか
私の結論では、じぶん銀行アプリ(auじぶん銀行)は、口座を開くときだけの道具ではなく、口座を継続して使う人にこそ価値が出るアプリです。口座開設、残高の確認、取引という流れをひとつのアプリから始められることは、利用目的がはっきりしている人には実用的です。派手な機能を次々試すタイプの楽しさではなく、必要なときに銀行へアクセスできる安心感が、長く残る価値になります。
逆に、銀行口座をほとんど使わない人、複数の金融機関をまとめて見たい人、支出の分類や家計全体の管理を重視する人には、これだけで用が足りるとは限りません。そうした人は、主に使う銀行のアプリや家計管理サービスを軸にして、必要ならこのアプリを口座専用の窓口として加えるのがよいでしょう。毎月の決まったタイミングで口座を確かめる習慣を作れるなら、初週の便利さは一時的な新鮮さで終わらず、日々の用事を支える道具として残ります。
じぶん銀行アプリ(auじぶん銀行) メリットとデメリット
- 残高や入出金明細をアプリからすぐ確認できる
- 振込などの銀行取引をスマートフォンで手続きできる
- 生体認証に対応し、対応端末では手軽にログインできる
- カードを持ち歩かなくてもATM取引を利用できる場合がある
- au PAYなどの関連サービスと連携しやすい
- 一部の機能や特典は口座開設や所定の条件が必要
- 利用できるATMや取引内容によって手数料がかかる
- メンテナンス中はログインや取引ができないことがある
- 機種変更時に認証設定などの再登録が必要になる場合がある
- 通信環境が不安定だと取引や明細確認に支障が出る
じぶん銀行アプリ(auじぶん銀行) よくある質問
じぶん銀行アプリ(auじぶん銀行)では何ができますか?
じぶん銀行アプリは、auじぶん銀行の口座をスマートフォンから利用するための公式アプリです。残高や入出金明細の確認、振り込み、各種口座関連の手続きなどをまとめて行えます。利用できる機能や手続きの条件は、口座の状態やアプリのバージョンによって異なる場合があります。ダウンロード前に、公式サイトで最新の対応サービスを確認しておくと安心です。
アプリを使うには、auじぶん銀行の口座が必要ですか?
口座情報の確認や振り込みなど、銀行サービスを利用するには、原則としてauじぶん銀行の口座と、利用登録に必要な情報が求められます。口座を持っていない場合でも、アプリから口座開設の申し込みに進めることがありますが、本人確認書類の提出などが必要です。申し込み方法や対象条件は変更されることがあるため、事前に公式案内をご確認ください。
ログインや振り込みの安全性を高める仕組みはありますか?
銀行アプリでは、口座情報を守るために、パスワードや端末認証などを用いた本人確認の仕組みが設けられています。利用できる認証方法は端末や設定によって異なることがあり、振り込みなど一部の操作では追加確認が必要になる場合もあります。第三者に認証情報を教えず、OSとアプリを最新の状態に保ち、公式ストアから入手したアプリを利用してください。
アプリの利用や振り込みに手数料はかかりますか?
アプリをダウンロードして口座情報を確認することと、銀行取引にかかる費用は別に考える必要があります。振込手数料やATM利用手数料などは、取引内容、振込先、利用するATM、会員向け特典の適用状況などによって異なる場合があります。手数料や無料回数は変更される可能性があるため、取引を行う前にアプリ内の表示またはauじぶん銀行の公式サイトで確認しましょう。
機種変更やスマートフォンの紛失時には、何をすればよいですか?
機種変更後は、新しい端末でアプリを入れ直し、案内に従ってログインや利用端末の設定を行う必要があります。認証情報や登録状況によっては、追加の確認や再設定が求められることがあります。スマートフォンを紛失した場合は、不正利用を防ぐため、速やかにauじぶん銀行の公式窓口へ連絡してアプリや口座の利用停止について相談してください。連絡先は公式サイトで確認できます。

ダウンロード